

A tributação do ICMS no agronegócio brasileiro
No agronegócio, o ICMS deve observar o princípio da seletividade conforme a essencialidade dos produtos e das atividades. Como os alimentos são bens de primeira necessidade, toda a cadeia produtiva deve receber tratamento tributário adequado. Essa lógica alcança produtores rurais, cooperativas, fornecedores de insumos e fabricantes de máquinas agrícolas.
O objetivo é reduzir os custos da produção e permitir que os alimentos cheguem com preço acessível ao consumidor. A tributação diferenciada, portanto, não representa privilégio, mas aplicação do princípio constitucional da essencialidade.
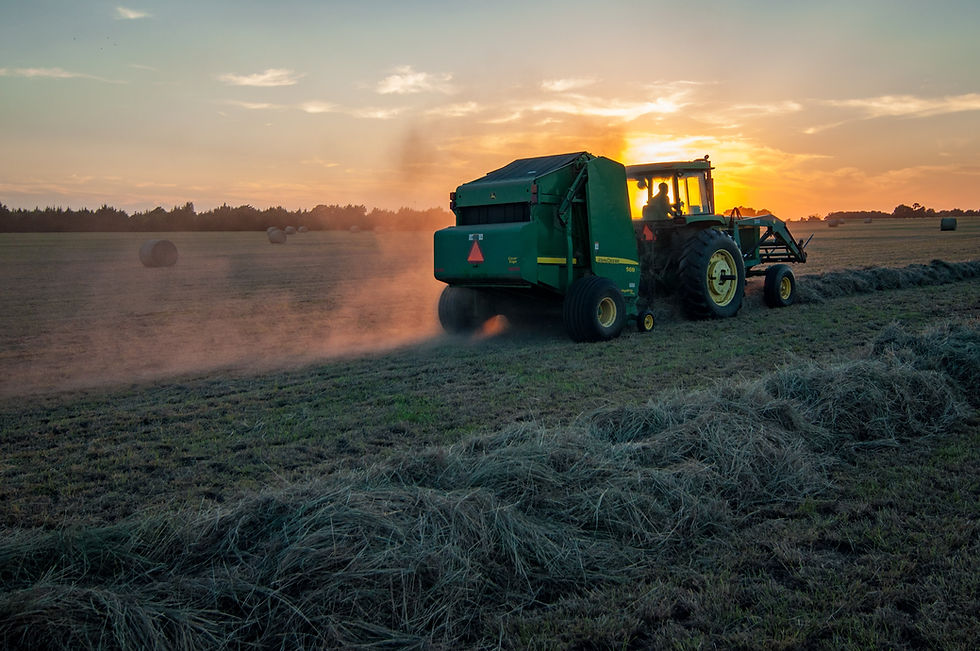
O Convênio ICMS 52/91 prevê redução da base de cálculo nas operações com máquinas e implementos destinados ao setor agrícola. A medida alcança silos, pulverizadores, empilhadeiras, máquinas de preparo do solo, colheitadeiras e tratores.
Também estão incluídos reboques, semirreboques, aviões agrícolas e equipamentos utilizados no armazenamento de grãos. Esses bens são indispensáveis para o plantio, o manejo, a colheita, o beneficiamento e a conservação da produção. A redução do ICMS contribui diretamente para a modernização do campo e para a eficiência da cadeia agropecuária.
As empresas fabricantes desses equipamentos têm direito à manutenção dos créditos relativos às matérias-primas e aos insumos utilizados. A cláusula quarta do Convênio dispensa o estorno do crédito quando a operação seguinte possui redução da base de cálculo. Com isso, a empresa não perde os créditos gerados na aquisição dos materiais necessários à fabricação das máquinas. Existem, contudo, exceções aplicáveis aos Estados do Paraná, Rio Grande do Sul e Santa Catarina. Em São Paulo, a legislação também prevê a manutenção dos créditos vinculados à fabricação de produtos destinados ao agronegócio.
Produtores rurais e cooperativas utilizam o sistema e-CredRural, enquanto as demais empresas podem administrar seus créditos pelo e-CredAc. Fabricantes de tratores, colheitadeiras, pulverizadores e equipamentos de armazenagem podem acumular créditos perante o fisco estadual. Esse acúmulo ocorre principalmente quando não existem outras operações tributadas para compensar os valores gerados. O crédito acumulado não deve ser confundido com benefício fiscal, pois decorre da própria dinâmica de tributação da cadeia agrícola. Quando não recuperado, entretanto, ele compromete o capital de giro e reduz a margem financeira das empresas.
A recuperação dos créditos de ICMS no agronegócio ainda enfrenta legislação limitada, burocracia e restrições em diversos Estados. Enquanto permanece escriturado e não é ressarcido, o crédito representa um valor imobilizado para a empresa. Além do custo financeiro, sua contabilização pode contribuir para a formação de um lucro fictício no balanço. Em São Paulo, a recuperação pelo e-CredAc pode ocorrer pela modalidade simplificada ou pelo procedimento de custeio. Por isso, o agronegócio precisa tratar a gestão dos créditos como uma medida estratégica de proteção da rentabilidade.


