Somos um escritório com sede em São Paulo e atuação em todo o Brasil, especializado na recuperação e monetização de saldos credores de ICMS, por meio de processos administrativos fiscais.
O mercado de recuperação de créditos tributários no Brasil é marcado por uma profunda assimetria de informação. De um lado, empresas com bilhões de reais em créditos de ICMS "congelados" no balanço, sem saber como ou se podem recuperá-los com segurança.
De outro, um mercado repleto de consultorias que prometem "milagres fiscais", teses tributárias agressivas e ganhos irreais, muitas vezes expondo seus clientes a autuações milionárias da SEFAZ.
A Lozekam nasceu no mesmo ano da Lei Kandir e acompanhou cada mudança das regras do crédito acumulado de ICMS. Escolha um ano para ver o que mudou.
Escritório fundado no Rio Grande do Sul para conduzir processos de crédito acumulado de ICMS junto à Sefaz.
Disciplina, em São Paulo, a utilização do crédito acumulado do ICMS. Vigorou até ser revogada pela Portaria SRE 45/2022.
Desonera do ICMS as exportações e garante a manutenção do crédito das entradas. O saldo que não pode ser compensado vira crédito acumulado, que pode ser transferido (art. 25).
Aprova o regulamento do ICMS paulista em vigor. O crédito acumulado fica nos arts. 71 a 84: as hipóteses geradoras (art. 71) e as formas de utilização, como a transferência a fornecedores e a outros contribuintes.
Reescreve o capítulo do crédito acumulado no RICMS/SP: torna obrigatória a apuração por custeio (art. 72-A), exige autorização prévia do Fisco e cria a apuração simplificada (art. 30 das Disposições Transitórias), com efeitos a partir de 2010.
Regulamenta a sistemática de custeio: o crédito é apurado com base em arquivo digital, com o custo e o imposto de cada entrada e saída.
Regulamenta a sistemática simplificada de apuração do crédito acumulado, alternativa ao custeio sujeita a limite mensal de crédito a apropriar.
O escritório, fundado no Rio Grande do Sul, passa a atuar em São Paulo, no mesmo ano em que nasce o e-CredAc.
Cria o Sistema Eletrônico de Gerenciamento do Crédito Acumulado. Pedidos, arquivos digitais, notificações e a conta-corrente do crédito passam a correr pela internet.
Fixa em 4% a alíquota interestadual de mercadorias importadas, a partir de 2013. Quem compra tributado e vende importados a 4% passa a acumular crédito.
Permite, por regime especial, diferir parte do ICMS devido no desembaraço aduaneiro para quem vende importados a 4% em operações interestaduais, reduzindo a formação de saldo credor.
Ajusta a apuração simplificada do RICMS/SP, que passa a se aplicar ao crédito acumulado gerado a partir de abril de 2010, com efeitos desde 2016.
Cria o programa Nos Conformes, que classifica os contribuintes por perfil de risco e prevê contrapartidas aos bem classificados, entre elas regras mais ágeis para o crédito acumulado.
Nova regulamentação da apropriação e da utilização do crédito acumulado e do e-CredAc, em substituição à Portaria CAT 26/2010. É a norma que rege os pedidos hoje.
Reforma Tributária do consumo: o ICMS será substituído pelo IBS. Os saldos credores existentes no fim de 2032 deverão ser homologados pelos estados.
Institui o IBS e a CBS e regulamenta a transição entre os sistemas.
Revoga as contrapartidas do Nos Conformes (Decreto 67.853/2023). Os pedidos de crédito acumulado voltam ao rito ordinário, com análise mais detalhada.
Completa a regulamentação da Reforma e detalha a transição do ICMS: homologação dos saldos credores, compensação com ICMS ou IBS, transferência a terceiros e ressarcimento.
Três décadas acompanhando cada mudança das regras, do arquivo mensal à monetização do crédito.
De 2029 a 2032 as alíquotas do ICMS são reduzidas gradualmente; em 2033 o imposto é extinto. Os saldos credores homologados poderão ser compensados com o IBS em 240 parcelas mensais.
Datas de assinatura dos atos. Fontes: Planalto, Senado Federal e portal de legislação da Sefaz-SP.

Fundador e líder da Lozekam, autor de mais de 70 artigos publicados nos maiores portais jurídicos e contábeis do Brasil.
Especialista em tributação, conduz há quase três décadas processos de crédito acumulado de ICMS junto à SEFAZ.
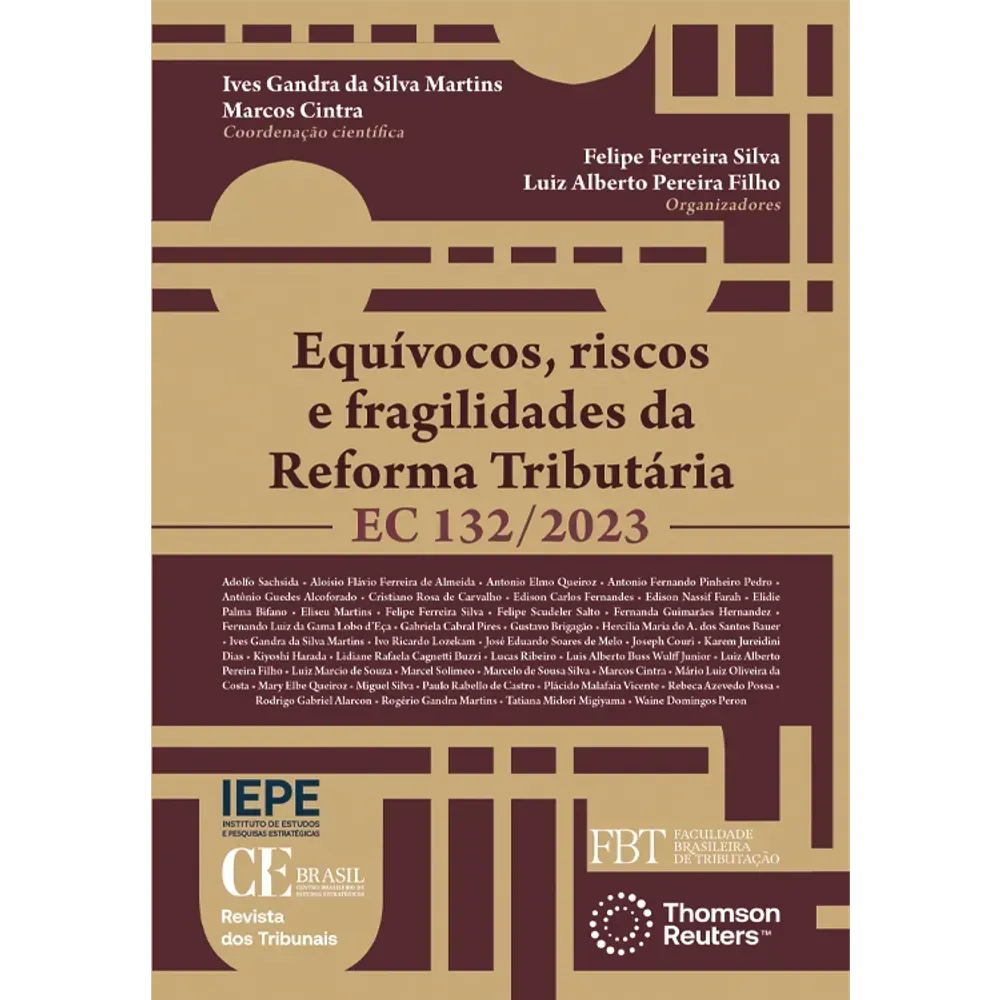
É coautor do livro Equívocos, Riscos e Fragilidades da Reforma Tributária (Revista dos Tribunais), coordenado por Ives Gandra da Silva Martins e Marcos Cintra, e tem artigo publicado na Revista de Direito Tributário da APET.
Obra coletiva coordenada por Ives Gandra da Silva Martins e Marcos Cintra. Capítulo do Dr. Ivo: “A não cumulatividade na reforma tributária sobre o consumo: análises e perspectivas”.
Ver o livro →Publicado na Revista de Direito Tributário da APET, v. 12, n. 46, p. 15–34.
Ler o artigo →Entrevista completa: do processo administrativo à monetização, e o prazo crítico antes da extinção do imposto.
Episódio do quadro In Talks: o que as empresas precisam fazer antes que a janela de oportunidade se feche.
Capacidade técnica, equipe multidisciplinar, metodologia auditável e conformidade com a SEFAZ.
Saiba mais →Exportadoras, tradings, indústrias, importadoras e distribuidoras que recuperaram seus créditos.
Saiba mais →Descubra quanto do seu saldo credor é dinheiro de verdade: auditoria de até cinco anos do SPED e dos XML.
Saiba mais →